
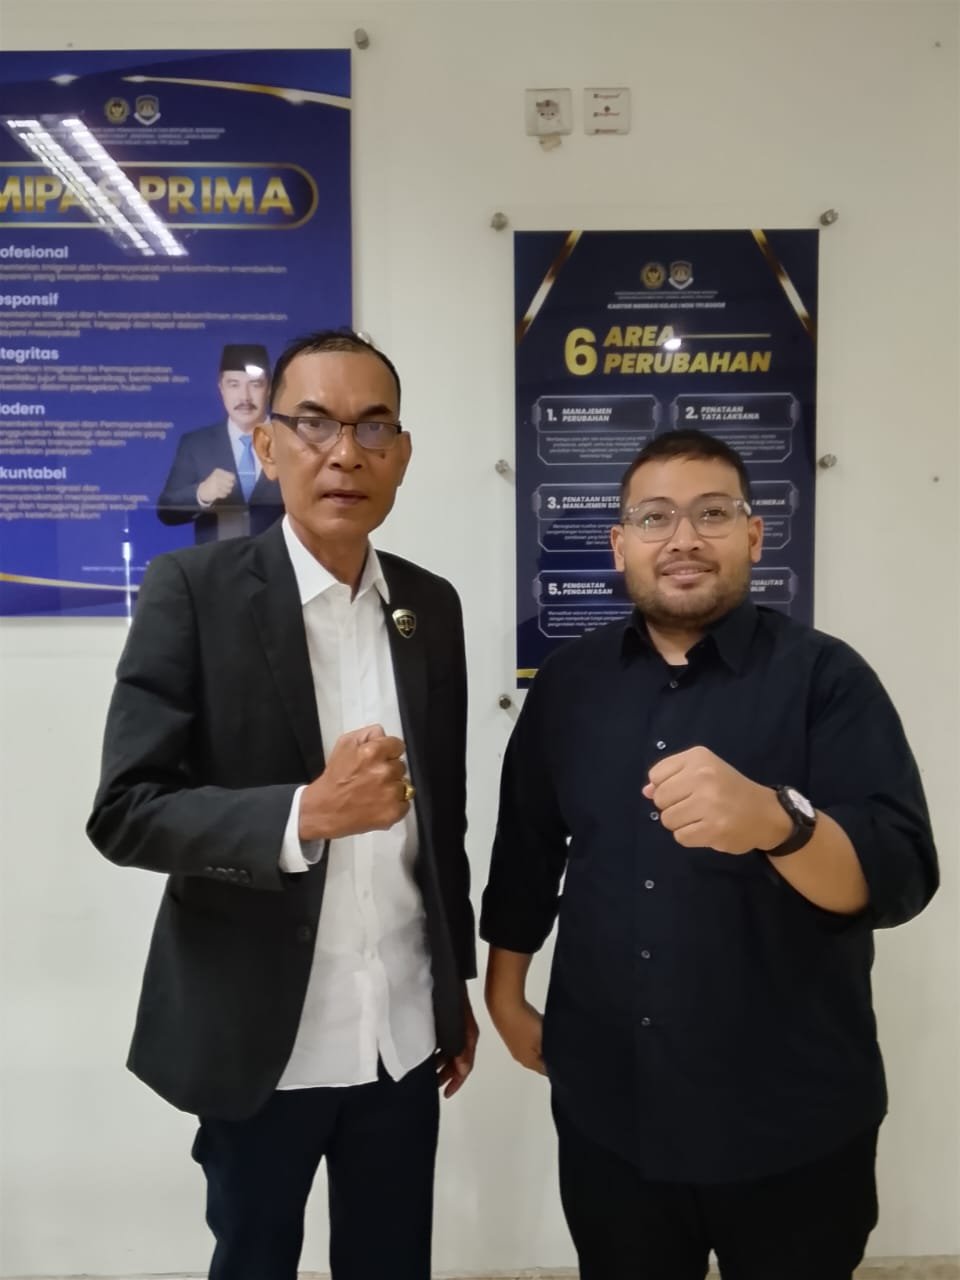
BOGOR, DETIK HUKUM – Praktik pinjaman uang oleh rentenir atau yang dikenal masyarakat sebagai bank keliling menjadi perhatian praktisi hukum pidana, Leonard Purba, S.E., S.H. Ia mengingatkan masyarakat Kabupaten Bogor agar lebih berhati-hati terhadap praktik pinjaman yang tidak transparan, khususnya terkait bunga, biaya administrasi, potongan pencairan, hingga metode penagihan yang diduga disertai ancaman atau intimidasi.
Menurut Leonard, persoalan pinjaman tidak hanya berkaitan dengan kewajiban membayar utang, tetapi juga perlu dilihat dari aspek legalitas usaha, kejelasan perjanjian, serta cara pemberi pinjaman menjalankan kegiatan usahanya.
“Tidak tepat apabila setiap orang yang memberikan pinjaman langsung dinyatakan melakukan tindak pidana. Harus diperiksa terlebih dahulu bentuk kegiatan usahanya, ketentuan perizinan yang berlaku, serta terpenuhi atau tidaknya unsur pidana,” jelasnya.
KUHP Nasional Menjadi Salah Satu Dasar Pemeriksaan
Leonard menjelaskan, sejak 2 Januari 2026, Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana (KUHP Nasional) telah berlaku. Salah satu ketentuan yang menurutnya dapat menjadi bahan pemeriksaan adalah Pasal 273, terkait kegiatan usaha pemberian pinjaman tanpa izin yang diwajibkan oleh ketentuan peraturan perundang-undangan.
Namun, penerapan pasal tersebut harus mempertimbangkan karakter kegiatan yang dilakukan. Pinjaman pribadi yang bersifat insidental perlu dibedakan dari kegiatan usaha pemberian pinjaman yang dijalankan secara tetap dan komersial.
Karena itu, menurut Leonard, pemeriksaan perlu dilakukan secara cermat dengan melihat bentuk usaha, sumber dana, kewajiban perizinan, serta fakta dan bukti yang ditemukan.
Dugaan Pemerasan, Pengancaman, dan Penipuan Perlu Dibuktikan
Selain persoalan legalitas usaha, Leonard menilai tindakan dalam proses penagihan juga perlu mendapat perhatian. Apabila ditemukan dugaan perbuatan melawan hukum, aparat penegak hukum dapat memeriksa ketentuan pidana yang relevan sesuai fakta perkara.
Beberapa ketentuan dalam KUHP Nasional yang dapat dipertimbangkan berdasarkan perbuatan dan terpenuhinya unsur pidana, antara lain:
- Pasal 482 KUHP Nasional tentang Pemerasan. Ketentuan ini berkaitan dengan pemaksaan menggunakan kekerasan atau ancaman kekerasan untuk memperoleh keuntungan secara melawan hukum. Ancaman pidananya dapat berupa penjara paling lama sembilan tahun apabila unsur pasal terpenuhi.
- Pasal 483 KUHP Nasional tentang Pengancaman. Ketentuan ini dapat diperiksa apabila terdapat ancaman tertentu untuk memaksa seseorang melakukan atau tidak melakukan sesuatu demi keuntungan secara melawan hukum.
- Pasal 492 KUHP Nasional tentang Penipuan. Ketentuan ini dapat dipertimbangkan apabila pinjaman atau pengakuan utang diperoleh melalui tipu muslihat, rangkaian kebohongan, atau cara lain sebagaimana dirumuskan dalam pasal tersebut.
Leonard menegaskan, pemilihan pasal harus disesuaikan dengan kronologi, bukti, dan hasil pemeriksaan aparat penegak hukum. Tingginya bunga pinjaman saja tidak otomatis membuktikan adanya tindak pidana penipuan.
Masyarakat Perlu Waspada terhadap Perjanjian yang Tidak Transparan
Dalam praktik di lapangan, sejumlah persoalan yang perlu diwaspadai masyarakat antara lain ketidakjelasan identitas dan legalitas pemberi pinjaman, perjanjian yang tidak menerangkan bunga serta denda secara terperinci, bukti transaksi yang tidak lengkap, hingga dugaan penagihan dengan ancaman atau pemaksaan.
Kondisi tersebut dapat menyulitkan peminjam ketika terjadi perselisihan, terutama apabila tidak memiliki salinan perjanjian, kuitansi pembayaran, atau bukti komunikasi dengan pemberi pinjaman.
Meski demikian, Leonard mengingatkan bahwa tidak semua persoalan pinjaman otomatis masuk ke ranah pidana. Perselisihan mengenai isi perjanjian dan kewajiban pembayaran dapat pula diselesaikan melalui jalur perdata, bergantung pada duduk perkara yang sebenarnya.
“Hubungan utang-piutang tidak boleh dijadikan pembenaran untuk melakukan tindakan melawan hukum. Sebaliknya, setiap dugaan tindak pidana juga harus dibuktikan sesuai ketentuan hukum yang berlaku,” menjadi prinsip yang perlu diperhatikan dalam penyelesaian persoalan tersebut.
Leonard Imbau Warga Kabupaten Bogor Lebih Berhati-hati
Leonard Purba mengimbau masyarakat Kabupaten Bogor agar tidak terburu-buru mengambil pinjaman tanpa memahami seluruh ketentuan yang ditawarkan. Masyarakat juga diminta memastikan identitas pemberi pinjaman serta memeriksa legalitas usaha apabila kegiatan tersebut diwajibkan memiliki izin.
Ia menyarankan warga untuk membaca perjanjian secara menyeluruh, memastikan besaran bunga, denda, biaya administrasi, dan jumlah pembayaran akhir. Selain itu, masyarakat perlu menyimpan bukti transfer, kuitansi, perjanjian, pesan komunikasi, serta catatan angsuran.
Warga juga diingatkan untuk tidak menandatangani dokumen kosong atau menyerahkan data pribadi secara sembarangan.
Apabila mengalami dugaan ancaman, kekerasan, atau pemaksaan dalam proses penagihan, masyarakat disarankan menyimpan bukti secara aman dan melaporkannya kepada kepolisian. Untuk persoalan yang berkaitan dengan penyelenggara jasa keuangan dalam kewenangan Otoritas Jasa Keuangan (OJK), masyarakat dapat meminta informasi melalui saluran resmi OJK.
Sementara itu, bagi penyelenggara jasa keuangan yang termasuk dalam cakupan pengaturan OJK, Pasal 62 POJK Nomor 22 Tahun 2023 mengatur larangan penagihan dengan ancaman, kekerasan, tindakan mempermalukan konsumen, serta tekanan fisik maupun verbal.
Leonard berharap masyarakat semakin memahami hak dan kewajibannya dalam hubungan pinjam-meminjam. Ia juga mendorong agar dugaan praktik pinjaman yang melanggar hukum ditangani secara tepat, berdasarkan bukti dan ketentuan peraturan perundang-undangan.
DH/Subhan Beno/red
Narasumber: Leonard Purba, S.E., S.H. – Praktisi Hukum Pidana